Convertir un terrain agricole en terrain constructible à Maurice : permis, taxe et exemptions
Autorisation du ministre, taxe de 250 000 à 3 500 000 Rs par hectare, exemption jusqu'à 2 hectares : ce que dit la loi mauricienne sur la conversion d'un terrain agricole.
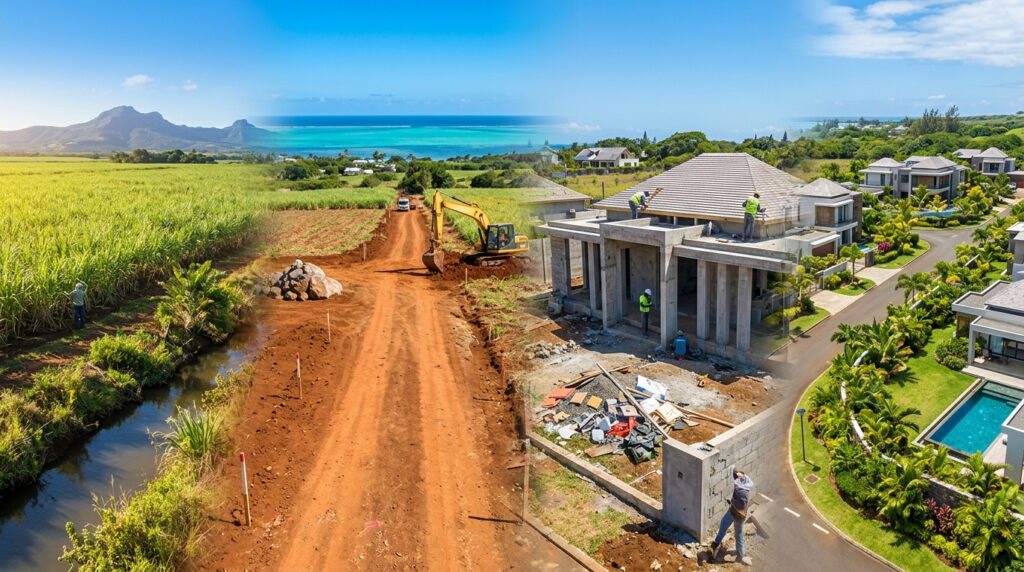
Un terrain agricole ne devient pas constructible par simple décision du propriétaire : la loi mauricienne exige l’autorisation écrite du ministre de l’Agro-industrie et le paiement d’une taxe de conversion, sauf exemption. La principale exemption concerne le propriétaire dont l’ensemble des terres ne dépasse pas 10 arpents (4,221 hectares) : il peut convertir jusqu’à 2 hectares (4,7392 arpents) sans demander de permis de conversion, à condition que le terrain soit situé dans une zone où le développement est permis par les documents de planification. Hors exemption, la taxe va de Rs 250 000 à Rs 3 500 000 par hectare selon la surface et la catégorie du terrain.
Quand une autorisation de conversion est-elle nécessaire ?
Le régime figure dans la partie V du Sugar Industry Efficiency Act 2001. Son article 28 interdit de mettre une terre agricole en usage non agricole sans trois conditions : l’autorisation écrite préalable du ministre, le paiement au Registrar-General de la taxe de conversion fixée par la douzième annexe de la loi, et, pour un non-citoyen, un certificat délivré en vertu de l’article 3(2) du Non-Citizens (Property Restriction) Act.
La définition de la « terre agricole » est plus large que l’image d’un champ de canne. Le texte consolidé y range la terre qui est ou a été cultivée, la terre déclarée zone d’irrigation au titre de l’Irrigation Authority Act, et la terre morcelée à des fins agricoles sous le Morcellement Act. La culture comprend la canne, le thé, les cultures vivrières comme les légumes et les fruits, ainsi que les plantes médicinales et ornementales. Un terrain laissé en friche depuis des années peut donc rester une terre agricole aux yeux de la loi.
L’exemption pour les petits propriétaires
L’article 28(4A) écarte l’obligation d’autorisation pour le propriétaire dont les terres, agricoles en tout ou en partie, ne dépassent pas 10 arpents au total. Deux voies existent :
- convertir jusqu’à 2 hectares (4,7392 arpents) au total, sans permis de conversion ;
- convertir, avec l’approbation de Landscope (Mauritius) Ltd, jusqu’à 10 % de ses terres, à usage résidentiel ou commercial.
La deuxième voie a été ajoutée par la loi de finances de 2020. Selon les guidelines de Landscope, l’approbation n’est donnée que si les 90 % restants font l’objet d’un projet agricole valide, ou si le propriétaire s’engage à les placer dans la banque de terres de Landscope pour une durée maximale de 10 ans, Landscope les louant alors à un tarif convenu.
Dans les deux cas, trois conditions s’appliquent au terrain lui-même :
- il doit se trouver dans une zone où le développement est permis par un outline scheme ou par les politiques d’un plan de développement ;
- il ne doit pas être situé dans une zone d’irrigation ;
- il ne doit pas provenir d’un morcellement réalisé à des fins agricoles.
Le plafond de 4,221 hectares se mesure sur l’ensemble des terres du propriétaire, agricoles ou non. Celui qui possède plus de 10 arpents ne bénéficie pas de l’exemption. Le propriétaire de 10 arpents ou moins qui veut convertir plus de 2 hectares est exempté pour les 2 premiers hectares, et doit demander un permis pour le reste, selon la note du ministère.
Le propriétaire exempté s’adresse directement aux autorités locales pour le Building and Land Use Permit, et au Morcellement Board s’il veut lotir. La loi prévoit aussi, pour lui, une dispense des frais de morcellement de l’article 9 du Morcellement Act, ainsi qu’une dispense, en cas de vente, de la taxe de la partie III du Land (Duties and Taxes) Act et des frais de transcription. L’acte de vente doit alors contenir une déclaration du vendeur sur ces conditions. L’acheteur, puis les acquéreurs suivants, ne sont pas soumis à la procédure de conversion. Cette déclaration est inscrite dans l’acte : elle se prépare avec le notaire avant la signature.
Demander un permis de conversion : procédure et délais
Au-delà de l’exemption, la demande est déposée par le propriétaire sur la plateforme National E-Licensing System, selon les guidelines du ministère. Le dossier type comprend une copie du titre de propriété, un plan de situation établi par un géomètre juré, la carte d’identité des propriétaires et, le cas échéant, l’affidavit de succession. Les guidelines du ministère, plus anciennes que la loi actuelle, évoquent encore un envoi recommandé à Port-Louis : le canal en vigueur se confirme auprès de la Land Conversion Unit avant de déposer.
Les délais légaux sont courts sur le papier :
- le secrétaire du comité notifie sous 3 jours ouvrables si le dossier est complet ou non ;
- pour un dossier incomplet, le demandeur dispose d’au plus 8 jours ouvrables pour le compléter ;
- la Land Conversion Committee rend son avis dans les 6 semaines de la date effective de la demande, c’est-à-dire de la date où le dossier est complet ;
- le ministre accorde ou refuse par écrit dans les 2 semaines suivant cet avis.
Le comité réunit des représentants des ministères de l’Agriculture, des Terres, de l’Environnement et des Services publics, de la Mauritius Cane Industry Authority, du Sugar Insurance Fund Board, de l’Irrigation Authority, de la collectivité locale concernée et de la Land Drainage Authority. Il se réunit au moins une fois par mois. Ces délais sont ceux du texte : ils ne comptent pas le temps passé à compléter un dossier, et le ministère n’en publie pas de durée moyenne constatée.
Le comité examine la demande selon six critères fixés par l’article 28(5) : le niveau de production de sucre nécessaire pour honorer les engagements de Maurice, la préservation des terres agricoles, l’optimisation de la production agricole, la prévention de la spéculation foncière, le respect des outline schemes et des directives de planification, et la préservation des zones d’irrigation. Il peut aussi demander au propriétaire de modifier son projet en un aménagement mixte, avec une part définie de résidentiel, de commercial, de loisirs et de social, lorsque la demande ne respecte pas les directives de planification.
La taxe de conversion : barème et cas d’exonération
La taxe est fixée par la douzième annexe de la loi, en roupies par hectare. Deux catégories existent, selon la surface convertie.
| Surface convertie | Catégorie I | Catégorie II |
|---|---|---|
| Moins de 0,25 ha | 250 000 | Néant |
| De 0,25 ha à moins de 0,50 ha | 500 000 | 50 000 |
| De 0,50 ha à moins de 1 ha | 1 000 000 | 250 000 |
| De 1 ha à moins de 5 ha | 2 000 000 | 1 000 000 |
| 5 ha et plus | 3 500 000 | 1 500 000 |
La catégorie I s’applique notamment à une parcelle qui faisait partie, au 1er janvier 1991, d’une terre agricole de plus de 25 arpents (10,5522 hectares), lotie ou non depuis, à un terrain divisé à des fins agricoles dont la conversion est demandée dans les 5 ans de la transcription de l’acte de division, à la terre d’une société ou d’un groupement qui fait commerce de terrains, et aux projets Smart City au sens de l’Economic Development Board Act 2017. Toute autre terre agricole relève de la catégorie II. La surface convertie comprend les tas de pierres, les chemins d’accès dans les champs et les bâtiments servant à la production agricole. Lorsqu’une même personne effectue plusieurs conversions, la taxe due est la différence entre le total recalculé et ce qu’elle a déjà payé.
Le texte ne donne pas d’exemple chiffré. Le montant exact d’un dossier se fait confirmer par la Land Conversion Unit et le notaire avant de s’engager, car la catégorie dépend de l’historique du terrain.
La taxe n’est pas due dans une liste de cas fixée par l’article 29. Pour un particulier, le cas le plus courant est la construction d’une résidence pour son propre usage sur une parcelle d’au plus 450 mètres carrés. La liste comprend aussi les programmes de logement approuvés de la National Housing Development Company, certains logements sociaux, et des projets d’entreprise, d’enseignement ou de santé.
Le paiement peut être échelonné en 4 versements semestriels égaux : le premier à l’octroi de l’autorisation, les 3 autres garantis par une garantie bancaire ou par une inscription de privilège sur le terrain. Les versements échelonnés portent un intérêt de 3 % par an au-dessus du taux directeur. Sans échelonnement, la taxe se règle dans les 6 mois de l’autorisation, faute de quoi celle-ci devient caduque.
Après l’autorisation : les délais qui font perdre le droit
L’autorisation n’est pas un droit sans limite de temps. Selon le paragraphe 8 de la douzième annexe, le titulaire doit :
- s’efforcer d’obtenir tous les permis nécessaires, dont le Building and Land Use Permit, dans les 2 ans suivant l’autorisation ;
- commencer la conversion dans les 6 mois suivant le dernier permis obtenu ;
- achever le projet, tel que décrit dans l’autorisation, dans les 5 ans suivant ce dernier permis.
À défaut de commencement ou d’achèvement dans ces délais, l’autorisation devient caduque automatiquement. Après une caducité, aucune nouvelle demande sur le même terrain n’est examinée pendant 6 mois. Ces délais ne s’appliquent pas lorsque la conversion sert à construire un logement pour l’usage personnel du demandeur ou celui de son ascendant ou descendant.
Le permis de construire reste à obtenir
La conversion change la vocation du terrain, pas ses droits à bâtir. Le Building and Land Use Permit est délivré par la collectivité locale, indépendamment de la conversion. Le guide du ministère des Collectivités locales, dans son édition de juin 2013, prévoit que pour un site agricole la demande s’accompagne soit du certificat de conversion, soit d’une déclaration d’exemption. Pour la suite, voir comment construire une villa à l’île Maurice.
Ce que cela change pour un acheteur, surtout étranger
Acheter un terrain agricole en comptant sur une conversion ultérieure est un pari : rien ne garantit l’autorisation, et la taxe s’ajoute au prix. Avant de signer, l’acheteur vérifie trois points : si la parcelle est classée agricole au sens de la loi, si elle se situe dans une zone de développement ou une zone d’irrigation, et si le vendeur bénéficie de l’exemption de 2 hectares, ce qui dispense l’acquéreur de la procédure.
Pour un non-citoyen, l’article 28(1)(c) exige en plus le certificat prévu par le Non-Citizens (Property Restriction) Act, en plus de l’autorisation de conversion. Le cadre général de l’achat de terrain par un étranger est détaillé dans un étranger peut-il acheter un terrain à Maurice. Si le terrain doit être divisé en lots, la procédure de morcellement s’ajoute : elle est décrite dans acheter un terrain en morcellement. Les prix pratiqués sont détaillés dans le prix du terrain à Maurice et, plus largement, dans le prix de l’immobilier à Maurice.
Erreurs à éviter
- Bâtir sur une terre encore agricole sans autorisation ni exemption : l’article 28(1) l’interdit.
- Croire qu’une friche n’est plus agricole : la loi retient aussi la terre qui a été cultivée.
- Oublier que l’exemption de 2 hectares suppose un propriétaire de 10 arpents ou moins, en zone de développement, hors zone d’irrigation et hors morcellement agricole.
- Laisser courir les délais : 6 mois pour payer la taxe, puis 2 ans, 6 mois et 5 ans pour les permis, le démarrage et l’achèvement.
- Se fier à une version ancienne de la loi : le texte a été modifié à plusieurs reprises, dont par la loi n° 18 de 2025, et la version en vigueur se vérifie sur le portail des lois avant de déposer.
Sources et vérifications
- Mauritius Revenue Authority : Sugar Industry Efficiency Act 2001, texte consolidé (partie V, articles 27 à 29, douzième annexe)
- Ministry of Agro-Industry, Food Security, Blue Economy and Fisheries : Land Conversion Unit
- Ministry of Agro-Industry : guidelines and procedures for submission of application for Land Conversion Permit
- Ministry of Agro-Industry : exemption from application for land conversion permit up to 2 hectares
- Landscope (Mauritius) Ltd : guidelines pour la conversion jusqu’à 10 % des terres
- Ministry of Local Government and Outer Islands : Building and Land Use Permit Guide (juin 2013)
Vous envisagez un projet immobilier ?
Échangeons sur votre projet à l’île Maurice
Westimmo vous accompagne dans l’analyse, la sélection et la sécurisation de votre projet immobilier à Maurice.